4. Как устроена платёжная система. Участники расчётов.
На сегодняшний день сформировалась не одна сотня банковских ассоциаций и платежных систем на основе пластиковых карт. Практически все развитые и развивающиеся страны мира имеют их в достаточном разнообразии. Как правило, это 2 – 4 международные банковские платежные системы, 1 – 3 крупные национальные банковские платежные системы и ряд мелких локальных систем, также разного рода кредитных союзов и ассоциаций небанковских организаций.
Если к этому числу добавить совместные программы крупных платежных систем с организациями, представляющими широко известные торговые марки, то счет общего количества программ уже пойдет на тысячи. Например, в рамках платежной системы JCB International, не самой крупной по международным меркам, реализуется более 400 программ выпуска совместных карт.
Карточные ассоциации выполняют следующие функции:
- выдача лицензий на выпуск карт с логотипом ассоциации;
- охрана патентов и прав;
- разработка стандартов и правил ведения операций;
- обеспечение надлежащего функционирования национальных и международных платежных систем авторизациии расчетов;
- обмен финансовой информацией и перевод комиссионных выплат между участниками системы;
- исследование и анализ;
- разработка новых платежных продуктов;
- реклама и продвижение продукта на рынок.
На Рис. 19. приводится схема участников расчетов и обмена информацией в платежной системе MasterCardWorldwide.
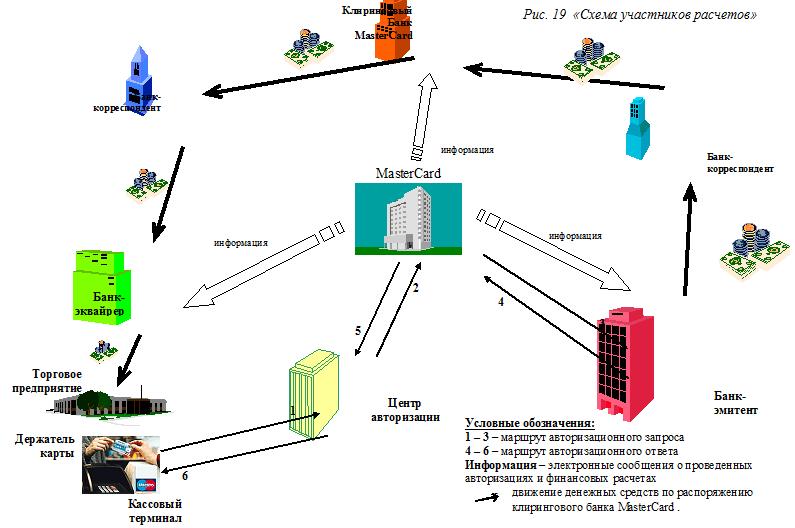
Платежная система на основе банковских карт включает в себя следующих участников:
- Банк –эмитент (Issuing bank);
- Держатель карты;
- Предприятие торговли или сферы услуг (Торговец, Merchant);
- Банк-эквайрер (Acquiringbank);
- Центр авторизации AuthorisingCentre)
- Клиринговая и расчетная компания / банк (ClearingandSettlementCompany / Bank)
1. Банк–эмитент имеет лицензию платежной системы и осуществляет:
- Открытие карточного счета для будущего Держателя карты. Это производится на основании заявления, где оговорены условия открытия, ведения и закрытия счета (практически – это договор между банком-эмитентом и Держателем карты).
- Анализ кредитоспособности. Для этого проводится оценка финансового положения заявителя, определяется кредитный лимит для расходования средств.
- Выпуск/перевыпуск карт. Это включает кодирование магнитной полосы и выдавливание рельефной информации на карточке, подготовку ПИН-конвертов, высылку карты клиенту.
- Авторизацию (ответ на запрос Торговца/Банка-эквайрера о возможности совершения сделки).
- Обмен финансовой информацией с клиринговой системой.
- Бухгалтерский учет операций по карточному счету.
- Подготовка и высылка владельцу карты выписки по счету. В выписках указываются остаток по счету, суммы операций и места их проведения, начисленные проценты и удержанные комиссии. В случае кредитных карт также указываются сроки погашения задолженности.
- Работа с клиентами (ответы на запросы, рассмотрение жалоб).
- Обеспечение безопасности и контроль за мошенничеством. Это включает подготовку отчетов по украденным и подделанным картам, блокирование счетов в случае необходимости.
- Маркетинг. Сюда традиционно относят всё, что способствует продвижению карточного бизнеса (поиск новых клиентов, реклама, программы активизации операций по карточным счетам и т.п.).
2. Держатель карты:
Для того чтобы стать участником системы расчетов, клиент подает заявление в банк-эмитент (заключает договор обслуживания и ведения счета). Карта позволяет её держателю совершать операции по счету на расстоянии для оплаты товаров и услуг, предлагаемых Торговцами, а также для получения в банках (участниках платежной системы) наличных денег. Операции разрешаются банком-эмитентом в пределах остатка на счете карты держателя или в пределах установленного для него лимита кредита;
Держатель кредитной карты, кроме того:
- обязан погасить долг и проценты в соответствии с условиями, определенными при выдаче карты.
- можÐ